Rénover sans bloquer sa trésorerie : aides, prêts et calendrier à sécuriser
Financer une rénovation énergétique suppose de répondre à deux questions : quel montant restera à payer après les aides, et quelle somme faudra-t-il avancer pendant le chantier ? Pour préserver votre budget, commencez par définir un programme de travaux cohérent, puis vérifiez les financements accessibles et leur calendrier de versement avant de vous engager.
Choisir les travaux avant de chercher le financement
Un chauffage neuf ne compense pas toujours une enveloppe mal isolée. Avant de comparer les primes, faites évaluer les déperditions, la ventilation et les équipements du logement. Un audit énergétique aide à ordonner les interventions et à éviter de financer un équipement mal dimensionné pour les besoins futurs. Il permet aussi de relier les travaux envisagés au gain énergétique attendu.
MaPrimeRénov’ distingue notamment le parcours par geste, adapté à certaines interventions ciblées, et la rénovation d’ampleur. Selon les conditions présentées par France Rénov’, cette dernière exige un gain minimal de deux classes énergétiques et au moins deux gestes d’isolation. Elle prévoit un accompagnement par Mon Accompagnateur Rénov’ et le rendez-vous requis auprès de France Rénov’. Ces conditions ne s’appliquent pas nécessairement de la même façon à chaque parcours : vérifiez celles du dispositif demandé.
Pensez à l’isolation comme à une fibre continue autour du logement : une rupture à la jonction du toit et des murs peut affaiblir l’ensemble. Cette logique invite à examiner les raccords, l’étanchéité et les finitions dans les devis, pas seulement les surfaces isolées. Une offre moins chère qui omet ces interfaces peut entraîner des dépenses supplémentaires. Demandez que les prestations prévues et les éventuels travaux complémentaires soient clairement indiqués.
Distinguer les aides qui réduisent la facture des prêts à rembourser
Votre statut, vos revenus, l’ancienneté du logement et les caractéristiques techniques des travaux déterminent les dispositifs accessibles. Une résidence secondaire n’ouvre pas les mêmes droits qu’une résidence principale ; un locataire ne peut pas demander toutes les aides réservées aux propriétaires. La nature des travaux compte également : un équipement ou une intervention peut être éligible à un dispositif et ne pas l’être à un autre.
| Dispositif | Rôle dans le financement | Point de vigilance |
|---|---|---|
| MaPrimeRénov’ | Subvention selon le parcours et le ménage | Dépenses éligibles, ressources et engagements |
| CEE et Coup de pouce Chauffage | Prime ou avantage financé par les fournisseurs d’énergie | Offre à solliciter avant l’engagement des travaux |
| Aides locales | Complément territorial éventuel | Conditions propres à chaque collectivité |
| Éco-PTZ | Prêt sans intérêts pour des travaux éligibles | Accord bancaire et capacité de remboursement |
| Prêt avance rénovation | Financement hypothécaire selon l’offre | Garantie, frais et modalités de remboursement |
France Rénov’ présente, pour la rénovation d’ampleur, une aide pouvant atteindre 80 % de 40 000 euros, sous conditions. Ce plafond ne garantit pas l’obtention de ce montant : le profil du ménage et les dépenses retenues comptent. Les CEE concernent notamment les logements de plus de 2 ans. Leur cumul avec MaPrimeRénov’ dépend du parcours et des règles applicables. Ne comptabilisez pas deux fois une même contribution dans votre budget.
L’éco-PTZ et le prêt avance rénovation ne sont pas des subventions : ils financent une partie du coût, mais doivent être remboursés selon les modalités du contrat. Avant d’accepter une offre, examinez les frais, les garanties et les conditions de remboursement, en plus des mensualités. Le prêt avance rénovation peut prendre une forme hypothécaire ; ses modalités dépendent de l’offre proposée.
La TVA à 5,5 % peut s’appliquer à certains travaux énergétiques éligibles. Certaines communes proposent aussi une exonération temporaire de taxe foncière. Consultez votre collectivité et le recensement des aides locales de l’ANIL pour repérer les dispositifs disponibles sur votre territoire, dont un éventuel Fonds Air Bois. Leur existence et leurs critères varient selon la commune.
Calculer le solde réel et les avances nécessaires
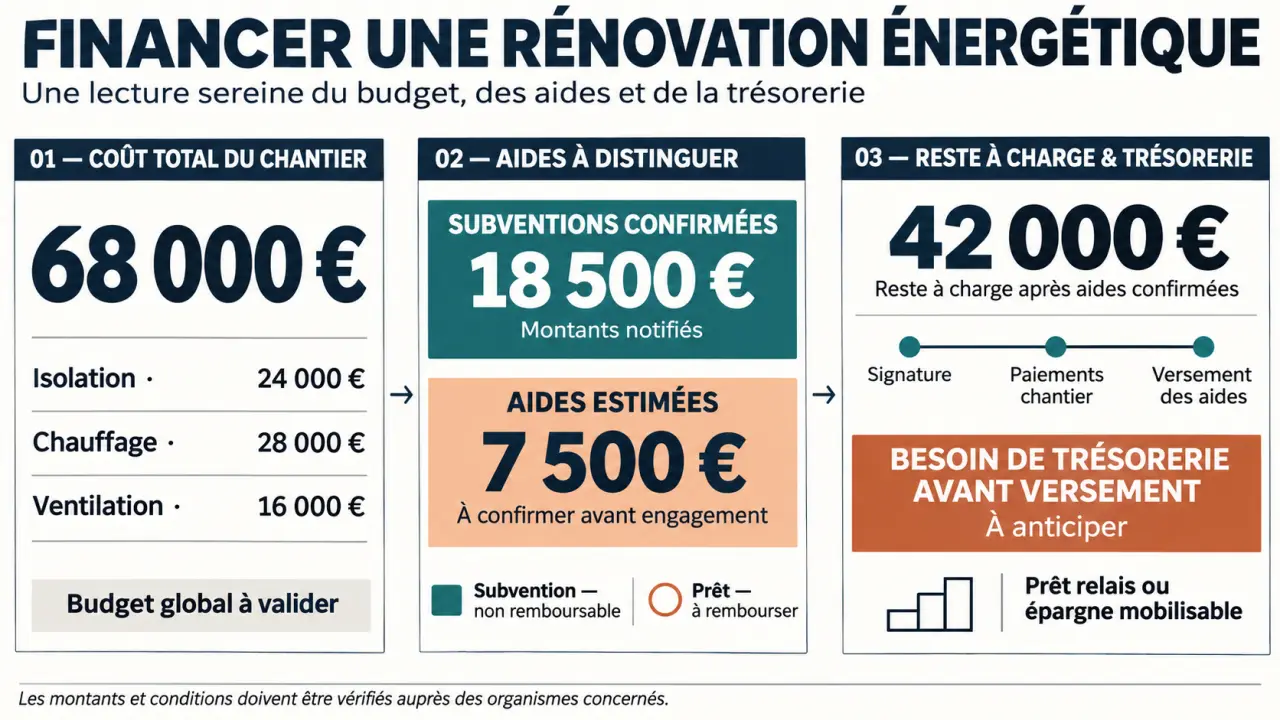
Établissez un budget comprenant les travaux, l’audit, l’accompagnement, les finitions et les frais annexes. Ajoutez une réserve adaptée aux incertitudes du chantier. Distinguez les aides simplement estimées de celles confirmées, puis soustrayez uniquement ces dernières pour calculer un reste à charge fiable. Gardez les simulations dans une colonne séparée : elles ne valent pas une décision d’attribution.
Pour préparer la comparaison des financements complémentaires, vous pouvez consulter credit-travaux-maison.fr, puis examiner chaque proposition au regard de votre budget et des conditions contractuelles. Comparez le coût total du crédit plutôt que la seule mensualité, et vérifiez que la durée de remboursement correspond à votre capacité financière.
À titre d’exemple, un projet de 50 000 euros bénéficiant de 20 000 euros d’aides confirmées laisse 30 000 euros à financer. Avec 10 000 euros d’épargne mobilisable, le besoin d’emprunt atteint 20 000 euros. Mais si les aides arrivent après le paiement des factures, une avance supplémentaire peut être nécessaire. Le reste à charge final ne suffit donc pas à mesurer le besoin de trésorerie pendant le chantier.
Demandez un échéancier qui relie les acomptes, les factures et les versements attendus. Vérifiez si une prime est déduite du devis ou versée après les travaux, et ne considérez pas une aide comme disponible tant que son attribution et ses modalités ne sont pas établies. Comparez les prêts selon leur coût total, leur durée, les assurances, les garanties et les mensualités. L’éco-PTZ est sans condition de ressources, mais son attribution suppose l’examen du dossier bancaire. Ne fondez pas votre capacité de remboursement sur des économies d’énergie encore théoriques.
Sécuriser les demandes avant de signer et suivre les engagements
Les barèmes et critères évoluent. Vérifiez les règles applicables à la date du dépôt, particulièrement autour des changements annoncés au 1er septembre 2026. Un conseiller France Rénov’ apporte un conseil gratuit. L’accompagnement réglementaire du parcours d’ampleur est une prestation distincte : vérifiez aussi ses modalités et son financement.
- Réunissez les avis d’imposition, les justificatifs de propriété, les informations sur le logement et le diagnostic énergétique.
- Faites préciser les performances techniques et les prestations prévues sur les devis. Vérifiez la qualification RGE correspondant aux travaux concernés.
- Sollicitez les offres CEE avant de signer et déposez les demandes selon les procédures propres à chaque aide.
- Attendez les validations requises et sécurisez le financement avant le démarrage des travaux.
- Conservez les notifications, les factures, les attestations et les preuves de paiement jusqu’au versement des aides et aux éventuels contrôles.
Respectez l’ordre des démarches : une demande oubliée ou une offre CEE sollicitée trop tard peut compromettre l’accès au financement. Avant de signer, vérifiez auprès de chaque dispositif quelles étapes doivent être accomplies et à quel moment les travaux peuvent commencer. Gardez une trace des demandes et des réponses reçues, afin de distinguer clairement les montants annoncés de ceux qui sont accordés.
Enfin, relisez les obligations qui s’appliquent après les travaux. France Rénov’ mentionne notamment, pour le parcours d’ampleur concerné, un logement d’au moins 15 ans en métropole et une occupation à titre de résidence principale de 8 mois par an. Des engagements d’occupation ou de location peuvent aussi s’appliquer. Pour un bailleur, l’engagement de location atteint 6 ans, avec un remboursement possible de 1/6 de l’aide par année non louée. Intégrez ces contraintes à votre décision, au même titre que le montant de l’aide annoncée.
- Domotique : exemples de scénarios du réveil au départ en vacances - 17 novembre 2026
- Rénover sans bloquer sa trésorerie : aides, prêts et calendrier à sécuriser - 15 novembre 2026
- Achat bois pour colombage : ne confondez pas décor de façade et structure porteuse - 10 novembre 2026